
Iragarkia
62. ALDIZKARIA - 2025eko martxoaren 27a
1. NAFARROAKO FORU KOMUNITATEA
1.1. XEDAPEN OROKORRAK
1.1.3. Foru Aginduak
26/2025 FORU AGINDUA, martxoaren 6koa, Ekonomia eta Ogasuneko kontseilariak emana, zeinaren bidez aldatzen baita Ekonomia, Ogasun, Industria eta Enpleguko kontseilariaren ekainaren 18ko 231/2013 Foru Agindua, ez-egoiliarren errentaren gaineko zergaren 210 eta 211 ereduak onetsi eta horiek aurkezteko baldintza orokorrak eta prozedura ezarri zituena. Eredu horiek erabili behar dira establezimendu iraunkorrik gabe lortutako errentak aitortzeko eta establezimendu iraunkorrik gabeko ez-egoiliarrengandik ondasun higiezinak eskuratzeagatik ezarritako atxikipena aitortzeko.
Estatuaren eta Nafarroako Foru Komunitatearen arteko Hitzarmen Ekonomikoaren 28. artikuluak ezartzen duenez, ez-egoiliarren errentaren gaineko zerga ordainarazteko orduan, Estatuak unean-unean ezarrita dituen arauekin alderatuta, funtsez eta formaz eduki bera duten arauak aplikatuko ditu Foru Komunitateak. Era berean, artikulu horrek Nafarroako Foru Komunitateari esleitzen dio zergaren aitorpen eta sarrera ereduak onesteko eta likidazio aldi bakoitzerako sarrera epeak ezartzeko eskumena. Eredu horiek, gutxienez, lurralde erkideko datu berak izan behar dituzte, eta sarrera egiteko epeak ez dira nabarmen aldatu behar Estatuko Administrazioak adierazitakoetatik.
Eskumen hori baliatuz, ekainaren 18ko 231/2013 Foru Aginduak 210 eta 211 aitorpen ereduak onetsi zituen, hau da, establezimendu iraunkorrik gabe lortutako errenten autolikidazioa eta establezimendu iraunkorrik gabeko ez-egoiliarrengandik ondasun higiezinak eskuratzeagatik egindako atxikipenaren autolikidazioa egiteko erabili behar direnak.
231/2013 Foru Agindua argitaratu zenetik egin diren garapen informatikoek aukera ematen dute aitorpen horiek aurkezteko beste modalitate batzuk erabiltzeko. Funtsean, helburua da haiek elektronikoki betetzen eta aurkezten laguntzea, eta ziurtatzea zergadunak ereduak zerga administrazioak eskatutako informazio guztiarekin betetzen dituela.
Horregatik, 210. ereduari dagokionez, azaroaren 14ko 74/2023 Foru Aginduak "aurreaitorpen" sistema sartu zuen, paperezko aurkezpenaren modalitatean. Sistema horren arabera, eredua online betetzen da, eta, beharrezko datuak jaso ondoren, eredua inprimatu eta paperean aurkez daiteke. Ondorioz, 210 eredua ezin da eskuz bete.
211 ereduari dagokionez, foru agindu honen helburua da aurkezteko moduak aldatzea.
Alde batetik, aipatutako "aurreaitorpena" gehitzen du 211 eredua aurkezteko moduetara, eta kentzen du eredua bete gabe inprimatzeko aukera, orain arte erabili ahal izan dena.
Beste alde batetik, aukera ematen du aitorpena elektronikoki aurkezteko, eta horretarako, Nafarroako Foru Ogasunak bere Interneteko atarian zergadunen eskura jartzen duen web-formularioa betetzeko.
Era berean, aurkezpen elektroniko horren ildotik, ordainketa telematikoa eta transferentzia bidezko ordainketa gehitzen dira, bide gehigarri gisa, aitorpenaren ondoriozko zerga zorra ordaintzeko.
Martxoaren 5eko 5/2004 Legegintzako Errege Dekretuaren bidez onetsi zen Ez-egoiliarren Errentaren gaineko Zergari buruzko Legearen testu bateginaren azken xedapenetako bigarrenak 2. zenbakian ezartzen duenez, zerga honen aitorpena eta haren konturako ordainketak egiteko ereduak Ogasuneko ministroak onetsiko ditu, eta hark ezarriko ditu, halaber, aurkezteko modua, tokia eta epeak, bai eta modu telematikoan aurkezteko kasuak eta baldintzak ere. Tributuei buruzko abenduaren 14ko 13/2000 Foru Lege Orokorraren 6. artikuluari jarraikiz, ulertu behar da gaikuntza hori ematen zaiola Nafarroako Gobernuan zerga arloko eskumena duen departamentuko titularrari.
Halaber, Tributuei buruzko Foru Lege Orokorraren zazpigarren xedapen gehigarrian baimena ematen zaio zerga arloko eskumena duen departamentuko kontseilariari foru agindu bidez arautu dezan zergadunek eta foru lege horren 90. artikuluan aipatzen diren entitateek zein kasu eta baldintzatan aurkezten ahal dituzten baliabide elektroniko, informatiko eta telematikoen bitartez aitorpenak, jakinarazpenak, aitorpen-likidazioak, autolikidazioak edo tributuen arloko araudiak eskatutako beste agiri guztiak.
Foru agindu honen bidez garatutako erregelamendu-ahalaren erabilera bat dator Administrazio Publikoen Administrazio Prozedura Erkideari buruzko urriaren 1eko 39/2015 Legearen 129. artikuluan xedatutako erregulazio onaren printzipioekin. Halaber, Nafarroako Foru Komunitateko Administrazioari eta foru-sektore publiko instituzionalari buruzko martxoaren 11ko 11/2019 Foru Legean ezarritako printzipio hauek ere betetzen dira: premia eta eraginkortasuna, proportzionaltasuna, segurtasun juridikoa, gardentasuna eta efizientzia.
Horrenbestez,
AGINTZEN DUT:
Artikulu bakarra.–Ekonomia, Ogasun, Industria eta Enpleguko kontseilariaren ekainaren 18ko 231/2013 Foru Agindua aldatzea. Foru agindu horren bidez, ez-egoiliarren errentaren gaineko zergaren 210 eta 211 ereduak onetsi ziren, eta haiek aurkezteko baldintza orokorrak eta prozedura ezarri. Eredu horiek erabili behar dira establezimendu iraunkorrik gabe lortutako errentak aitortzeko eta establezimendu iraunkorrik gabeko ez-egoiliarrengandik ondasun higiezinak eskuratzeagatik ezarritako atxikipena aitortzeko.
Ekainaren 18ko 231/2013 Foru Aginduaren manu hauek aldatu eta honako testu hau izanen dute:
Bat.–5. artikulua.
"5. artikulua. 211 eredua onestea, nahitaez aurkeztu behar dutenak, eta aurkezteko eta ordaintzeko epea.
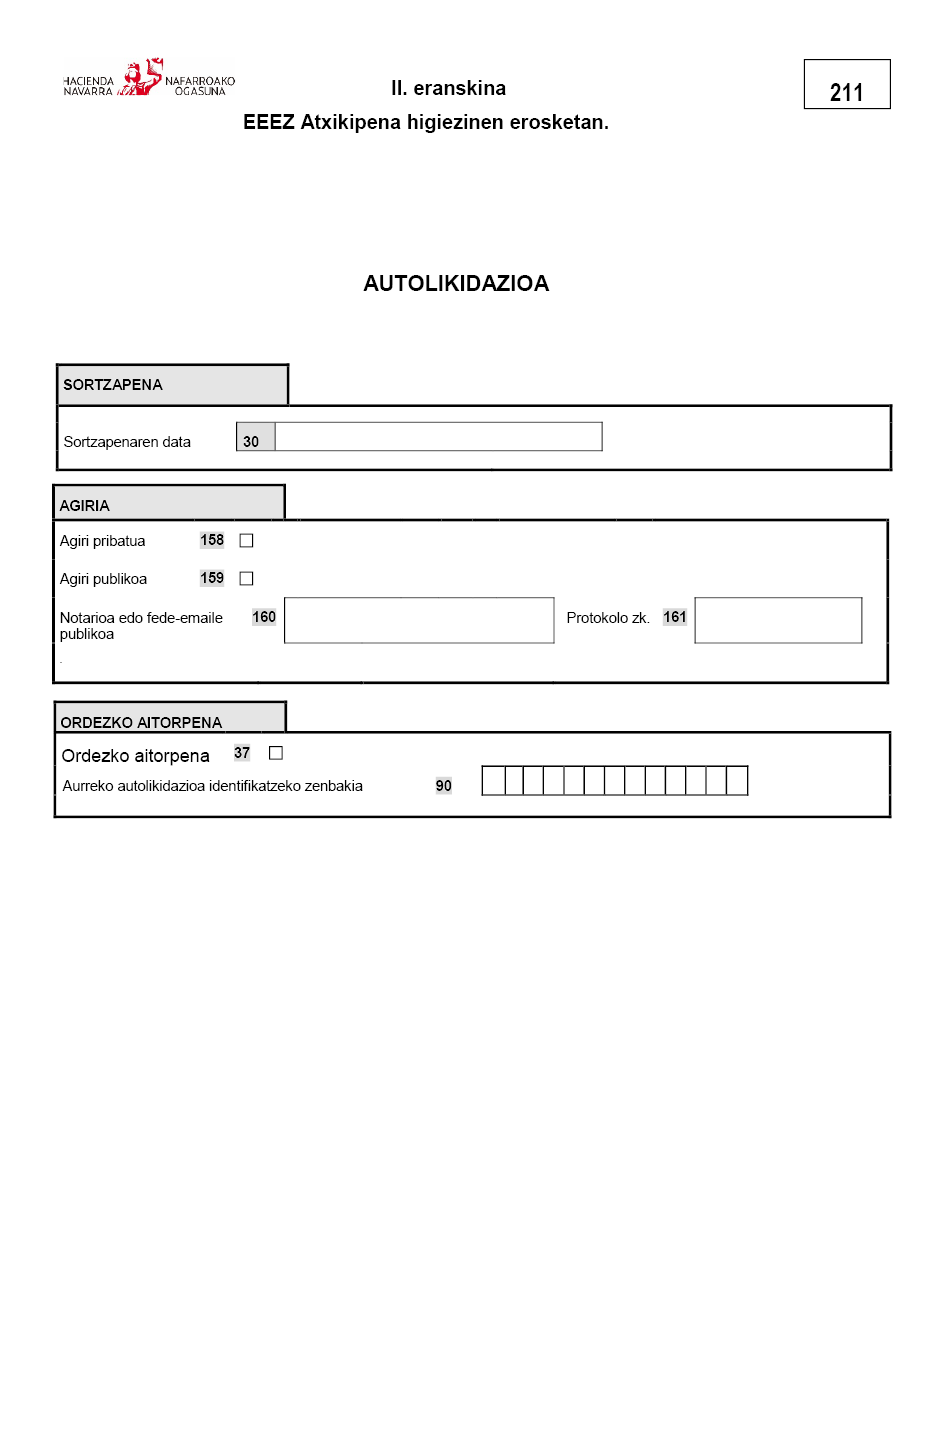
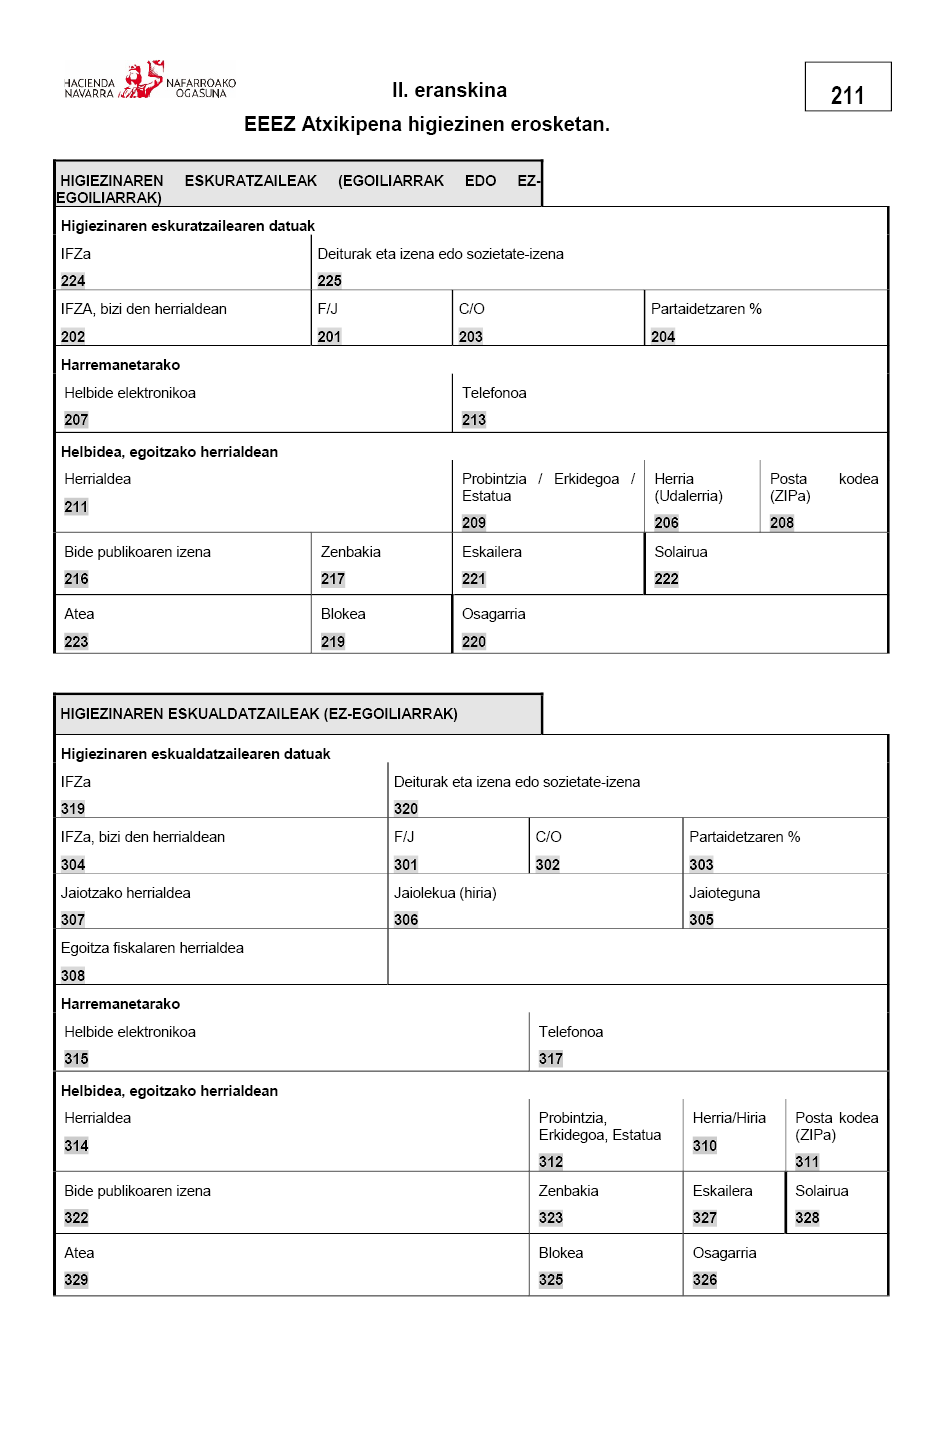
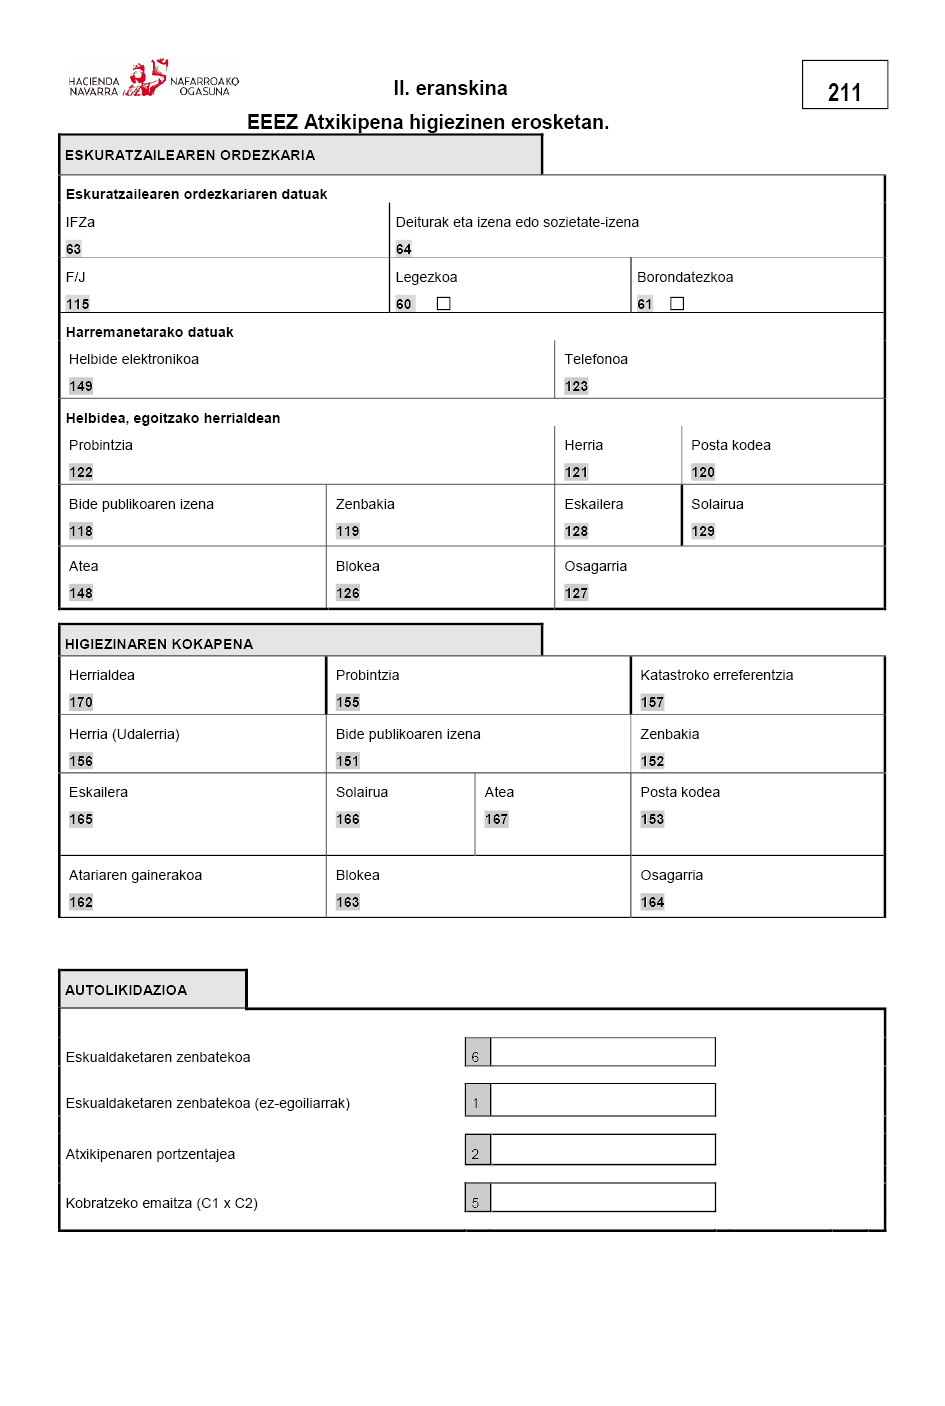
1. "Ez-egoiliarren errentaren gaineko zerga. Establezimendu iraunkorrik gabeko ez-egoiliarrengandik ondasun higiezinak eskuratzeagatik ezarritako atxikipena" izeneko 211 eredu berria onetsi da. Eredu hori II. eranskinean ageri da.
Eredu horrek bi ale ditu: "Eskuratzailearentzako alea" eta "Eskualdatzaile ez-egoiliarrarentzako alea". Eskuratzaile eta/edo eskualdatzaile bat baino gehiago badago, horietako bakoitzari dagokion informazioarekin beteko da eredua.
2. Nafarroan diren ondasun higiezinak establezimendu iraunkorrik gabeko ez-egoiliarrei erosten dizkieten eskuratzaileek, egoiliarrek edo ez-egoiliarrek erabili beharko dute eredu hau, pertsona fisikoak edo juridikoak izan. Eskuratzaileak behartuta daude legez ezarritako portzentajea atxikitzera eta diru-sarrera egitera, edo konturako diru-sarrera egitera, adostutako kontraprestazioaren gainean, gero ez-egoiliarrak ordaindu beharreko zergaren konturako ordainketa gisa, Ez-egoiliarren Errentaren gaineko Zergari buruzko Legearen Testu Bateginaren 25.2 artikuluaren eta horren erregelamenduaren 14.aren arabera.
3. Zergari buruzko erregelamenduaren 14.3 artikuluan aurreikusitakoari jarraituz, atxikipena edo konturako diru-sarrera egitera behartuta dagoenak atxikipenaren autolikidazioa aurkeztu beharko du, eta zenbatekoa Nafarroako Foru Ogasunean sartu, higiezina eskualdatzen den egunetik hilabeteko epean.
Behin diru-sarrera eginda, "Eskualdatzaile ez-egoiliarrarentzako alea" emanen dio pertsona horri, eta hark eskualdaketaren ondoriozko errenta aitortzen duenean erabiliko du ordainketa egin duela frogatzeko, eta bere esku izanen du "Eskuratzailearentzako alea", egindako diru-sarreraren frogagiri gisa.
Bi.–6. artikulua.
"6. artikulua. 210 eta 211 ereduak aurkezteko moduak.
Honela aurkezten ahalko dira 210 eta 211 ereduak:
a) Paperean (aurreaitorpena), bakar-bakarrik Nafarroako Foru Ogasunak horretarako garatu duen inprimaketa zerbitzua erabiliz sortzen dena.
Horretarako, Nafarroako Foru Ogasunak Interneteko atariaren bidez ematen duen formularioa bete beharko da, eta ondoren inprimatu. Inprimakia (PDF formatuan) "aurreaitorpena" da eta ez du legezko baliorik aktibatzen ez den bitartean. Aktibatzeko, Nafarroako Foru Ogasunaren bulegoetan aurkeztu beharko da, behar bezala sinatuta. 210 ereduaren kasuan, 11. artikuluaren arabera dagokion dokumentazioarekin batera aurkeztuko da.
"Aurreaitorpenean" inprimatutako datuek lehentasuna izanen dute eskuz eginiko aldaketa edo zuzenketen gainetik; aldaketa edo zuzenketa horiek ez dute ondoriorik izanen zerga administrazioarentzat.
b) Modu elektronikoan, Internet bidez, 7. eta 8. artikuluetan ezarritako baldintza orokorrei eta prozedurari jarraikiz".
Hiru.–7. artikulua.
"7. artikulua. 210 eta 211 ereduak modu elektronikoan aurkezteko ahalmena eta baldintza orokorrak.
1. Honako hauek aurkezten ahalko dituzte 210 eta 211 ereduak modu elektronikoan, Internet bidez:
a) Aurkezteko betebeharra dutenek edo, kasua bada, haien ordezkariek.
b) Zerga arloan aplikazioan laguntzaile sozialen izaera duten pertsonek edo entitateek, Tributuei buruzko abenduaren 14ko 13/2000 Foru Lege Orokorraren 90. artikuluan eta ekainaren 29ko 130/2009 Foru Aginduan xedatutakoarekin bat, foru agindu horretan onesten baita kanpo lankidetzarako akordioa, hirugarren pertsonen izenean telematika bidez aurkezteko aitorpenak, jakinarazpenak eta zerga arloko beste agiri batzuk, eta telematika bidez tramitatzeko zerga zorren ordainketa.
Aurkezpena egiten dutenek kontuan hartu beharko dituzte aurkezpen elektroniko hori egiteko behar diren arau teknikoak, Nafarroako Gobernuaren web-orrian argitaratuak daudenak, Nafarroako Foru Ogasunari dagokion atalean.
2. 210 eta 211 ereduak Internet bidez elektronikoki aurkezteko, honako baldintza orokor hauek bete beharko dira:
a) Eredua aurkezten duenak identifikazio fiskaleko zenbakia (IFZa) eduki beharko du.
b) Eredua elektronikoki aurkezteko, Ekonomia eta Ogasuneko kontseilariaren uztailaren 3ko 132/2009 Foru Aginduaren 2. artikuluan ezarritako baldintza orokorrak bete beharko dira, foru agindu horretan arautzen baitira zenbait zerga aitorpen baliabide telematikoen bidez edo ordenagailuak irakurtzen ahal duen euskarriaren bidez aurkeztera behartzen duten kasuak.
Lau.–8. artikulua.
"8. artikulua. 210 eta 211 ereduak modu elektronikoan aurkezteko prozedura.
Aitorpenen aurkezpen elektronikoa Internet bidez egiteko, web-formularioa erabiliz, prozedura hau erabiliko da:
1. 210 edo 211 eredua aurkezteko tramitera sartu, Nafarroako Gobernuaren web-orrian, Nafarroako Foru Ogasunaren atalean.
2. Web-formularioko beharrezko datu guztiak bete.
3. Aitorpena bete ondoren, igortzeko aukera erabili.
Aitorpena zuzen egina bada, sistemak balidatu eginen du. Akatsik atzemanez gero, formularioaren bidez emanen da horren berri, eta haiek zuzendu arte ezin izanen da aitorpena aurkeztu.
Aitorpena zuzen bete ondoren, sistemak adieraziko du zer zenbaki esleitu zaion aurkeztu den aitorpenari, eta, orobat, inprimatzeko aukera eskainiko du, frogagiri gisa erabiltzeko. Zergadunak onartutako aitorpena gorde beharko du".
Bost.–9.2.b) artikulua.
"b) 211 ereduko aitorpenen kasuan diru-sarrera egin behar denean, Nafarroako Foru Ogasunaren edozein finantza entitate laguntzaileren bidez eginen da diru-sarrera, 774 ereduko ordainketa gutuna erabilita.
Internet bidez modu telematikoan aurkeztutako aitorpenetan, gainera, aurreikusten da ordainketa egin daitekeela telematika edo banku transferentzia bidez. Lehenengoa aukeratuz gero, web-formularioa bete ondoren pantailan agertzen diren ordainketa-jarraibideak beteko dira. Bigarrena aukeratzen bada, men eginen zaio Ekonomia eta Ogasuneko kontseilariaren abenduaren 30eko 145/2022 Foru Aginduan xedatutakoari (foru agindu horren bidez zorrak transferentzia bidez ordaintzeko prozedura eta baldintzak arautu ziren)".
Sei.–II. eranskina.
II. eranskina foru agindu honen eranskinarekin ordeztuko da.
Azken xedapen bakarra.–Indarra hartzea.
Foru agindu honek Nafarroako Aldizkari Ofizialean argitaratu eta biharamunean hartuko du indarra, eta egun horretatik aurrera aurkeztu beharreko aitorpenei aplikatuko zaie.
Iruñean, 2025eko martxoaren 6an.–Ekonomia eta Ogasuneko kontseilaria, José Luis Arasti Pérez.
Iragarkiaren kodea: F2503585


Nafarroako Aldizkari Ofiziala
Paseo Pablo Sarasate, 38, 2.º izda.
31001 - Iruña
848 42 12 50